- Controleer vóór je betaalt voor automatische import of jouw specifieke bank en rekeningtype worden ondersteund.
- Gratis je uitgaven bijhouden en een compleet budgetteringssysteem voor je huishouden zijn twee verschillende dingen.
- Gedeelde wallets bieden niet altijd toegang tot gedeelde bankkoppelingen of budgetten.
- Vergelijk de jaarlijkse kosten, beschikbare talen en exportmogelijkheden voordat je een keuze maakt.
Als je in Nederland woont, kunnen goede budgetapps je helpen om je uitgaven beter te beheren. Of je nu wilt begrijpen waar je geld naartoe gaat, geld opzij wilt zetten of wilt analyseren waaraan je elke maand geld uitgeeft: deze apps geven je gedetailleerd inzicht in je financiën.
Onze selectie bestaat uit negen opties voor de Nederlandse markt, van apps die je uitgaven automatisch bijhouden tot apps waarmee je zelf actief je budget beheert.
Beste budgetapps in Nederland in één oogopslag
Deze aanbevelingen zijn ingedeeld op basis van het gebruiksdoel.
De 9 beste budgetapps in Nederland beoordeeld
We hebben enkele van de populairste en beste apps in Nederland beoordeeld, zodat je weet welke opties er zijn en welke het meest geschikt zijn voor Nederlandse bankrekeningen.
Dyme: voor inzicht in uitgaven en abonnementen
Dyme is een goede budgetapp in Nederland als je vooral inzicht wilt krijgen in terugkerende kosten. De app brengt transacties van gekoppelde rekeningen samen in één overzicht en laat zien hoe je abonnementen kunt beheren of over rekeningen kunt onderhandelen.
Wij zouden Dyme overwegen voor iemand die vergeten betalingen wil opsporen voordat diegene een gedetailleerd uitgavenplan opstelt. De app is gratis, maar voor premiumfuncties heb je een betaald abonnement nodig. Een voordeel is dat je gratis bankrekeningen kunt koppelen. Voor de dienst waarmee over rekeningen wordt onderhandeld, betaal je echter een percentage van het bespaarde bedrag. Het is dus belangrijk om vooraf goed te controleren welke functies je wilt gebruiken.
Het belangrijkste nadeel van Dyme is dat de app niet compatibel is met creditcards. Met reguliere Nederlandse betaalpassen werkt de app wel goed.
iBilly (Grassfeld): voor budgetten en financiële rapporten
Als je naar iBilly zoekt, zul je zien dat de voormalige vermelding in de App Store nu onder de naam Grassfeld verschijnt. iBilly combineert gekoppelde rekeningen, budgetten en spaardoelen met gedetailleerde PDF-rapporten voor beleggers. Met Light kun je één bankrekening koppelen; Premium+ biedt ruimte voor meer rekeningen en uitgebreidere mogelijkheden om gegevens te delen. De app kan nuttig zijn voor wie zijn uitgaven wil analyseren en is het overwegen waard als je uitgavenanalyse en planning in één app wilt combineren.
Grassfeld combineert gekoppelde rekeningen, budgetten, spaardoelen en PDF-rapporten. Met Light kun je één bankrekening koppelen; Premium+ biedt ruimte voor meer rekeningen en uitgebreidere mogelijkheden om gegevens te delen. Wij zouden de app overwegen voor iemand die zowel zijn uitgaven wil analyseren als vooruit wil plannen.
In Nederland kan iBilly worden geïntegreerd met automatische spaarrekeningen en creditcards, naast handmatige registraties en betaalde importmogelijkheden. Dat is vooral relevant als een groot deel van je uitgaven niet via je betaalrekening loopt.
MijnGeldzaken: voor de administratie van je huishouden
MijnGeldzaken is geschikt voor mensen die een budgetapp voor Nederlandse huishoudens zoeken die met alle grote banken kan worden gekoppeld. De app kan fungeren als een digitaal huishoudboekje met banktransacties, categorieën, rapporten en bestandsimport. Er is een gratis abonnement om mee te beginnen. Als je huishouden veel verschillende uitgaven heeft, bieden de uitgebreidere abonnementen meer mogelijkheden om je budget te beheren.
De kracht van de app ligt in de mogelijkheid om de financiën van je huishouden gedetailleerd te organiseren, in plaats van alleen naar een overzicht van je uitgaven te kijken. Wij zouden MijnGeldzaken overwegen voor mensen die hun transacties en uitgavenpatroon dagelijks bekijken en een betrouwbare oplossing zoeken.
De app is alleen in het Nederlands beschikbaar en is daardoor minder toegankelijk voor expats in Nederland.
Monefy: om eenvoudig handmatig uitgaven bij te houden
Monefy is een eenvoudigere optie voor mensen in Nederland die aankopen willen registreren zonder hun bankrekening te koppelen. De uitgavencategorieën en visuele overzichten helpen om afzonderlijke betalingen om te zetten in een duidelijk beeld van je maandelijkse uitgaven. Het kost wel tijd om elke uitgave afzonderlijk in te voeren. Daar staat tegenover dat je verschillende soorten uitgaven en saldi kunt labelen, zoals contant geld, kaarten en banksaldi. En dat allemaal zonder live bankkoppeling.
Het nadeel is dat je de administratie zelf moet bijhouden: als je transacties vergeet in te voeren, krijg je geen volledig beeld. De budgetfunctie richt zich bovendien op één algemene limiet en niet op afzonderlijke limieten per categorie. Met optionele betaalde functies kun je de gratis basisversie uitbreiden.
Spendee: om uitgaven visueel en handmatig samen bij te houden
Spendee combineert uitgavencategorieën, budgetten en wallets in een visueel en overzichtelijk dashboard. Het Basic-abonnement omvat één cashwallet en één budget. De betaalde abonnementen bieden extra functies en bankkoppelingen, waarbij die laatste alleen beschikbaar zijn voor Premium-gebruikers.
Wil je je eigen rekening bijhouden en daarnaast afzonderlijk de uitgaven van je huishouden registreren, dan kan dat met Spendee. Ook als je bijvoorbeeld samen op reis gaat en de uitgaven tussen partners wilt bijhouden, is dat mogelijk. De gedeelde wallets van Spendee worden handmatig bijgehouden en zijn dus geen gedeelde wallets met een automatische bankkoppeling.
Wij zouden Spendee niet kiezen voor een huishouden waarin iedereen één automatisch bijgewerkte bankwallet wil beheren.
Buddy: om samen te budgetteren op Apple-apparaten
De Buddy-app is geschikt om budgetten op verschillende iOS-apparaten bij te houden, maar dat is ten opzichte van concurrenten ook het belangrijkste voordeel. De app beschikt over de gebruikelijke functies, zoals het bijhouden van uitgaven en het plannen van budgetten, en kan een optie zijn voor huishoudens die via Apple-apparaten gezamenlijk hetzelfde budget willen beheren. Handmatig beheer is mogelijk en in de voorwaarden worden bankkoppelingen via Plaid en Salt Edge vermeld.
De naam van een aanbieder van bankkoppelingen garandeert echter niet dat jouw specifieke Nederlandse rekening wordt ondersteund. Controleer daarom altijd in de actuele banksectie van de app of jouw rekening kan worden gekoppeld voordat je betaalt of de app in gebruik neemt. De volledige lijst met ondersteunde Nederlandse banken kunnen we namelijk niet openbaar verifiëren.
YNAB: om vooraf te plannen waarvoor je je geld gebruikt
YNAB is een van de uitgebreidere budgetapps in Nederland. Je kunt geld toewijzen voordat je het uitgeeft, waardoor je vooraf bepaalt waarvoor je beschikbare geld bedoeld is. De app wordt wereldwijd gebruikt en ondersteunt handmatige invoer, maar biedt ook automatische import voor bepaalde Nederlandse banken.
Die flexibiliteit is handig wanneer een rekening niet automatisch kan worden gekoppeld. Eén abonnement kan via YNAB Together bovendien voor een heel huishouden worden gebruikt. De nadelen zijn de prijs en de tijd die je erin moet steken. Je moet je transacties nog steeds controleren en je budget actief bijhouden. Als je alleen af en toe een overzicht van je uitgaven wilt bekijken, zouden wij niet voor YNAB betalen.
Budgetbeheerder: om eenvoudig uitgaven te registreren
Met Budgetbeheerder kun je uitgaven en inkomsten registreren en gebruikmaken van categorieën, grafieken, foto's van bonnetjes en herinneringen. De app is eenvoudig in gebruik en geschikt voor wie dagelijks zijn uitgaven wil bijhouden en bereid is transacties handmatig in te voeren. Foto's van bonnetjes kunnen handig zijn om later nog te zien waarop een aankoop betrekking had.
De gepubliceerde functies die we hebben bekeken, vermelden geen automatische bankkoppelingen, import van bankafschriften, export van rapporten of mogelijkheden om gegevens binnen een huishouden te delen. Als een van deze functies essentieel voor je is, ligt een andere optie met gedocumenteerde ondersteuning meer voor de hand.
N26 — voor budgetteren binnen je bank
N26 is een bank met ingebouwde functies om je uitgaven te beheren. De functie Insights categoriseert N26-transacties, terwijl betaalde abonnementen aanvullende functies bieden, zoals Spaces en geautomatiseerde budgettering.
Ben je al klant, dan is het de moeite waard om deze mogelijkheden te bekijken voordat je een extra abonnement afsluit. Je dagelijkse rekeningactiviteiten zijn al beschikbaar en je kunt categorieën bekijken zonder een aparte app te hoeven bijhouden.
De beperking zit in de reikwijdte. Kies N26 niet als je een geverifieerd totaaloverzicht verwacht van je activiteiten bij ING, ABN AMRO, Rabobank en ICS. Overstappen naar een andere bank is een veel grotere beslissing dan simpelweg een budgetapp downloaden en is alleen zinvol als de rekening zelf ook bij je behoeften past.
Welke budgetapps werken met Nederlandse banken en creditcards?
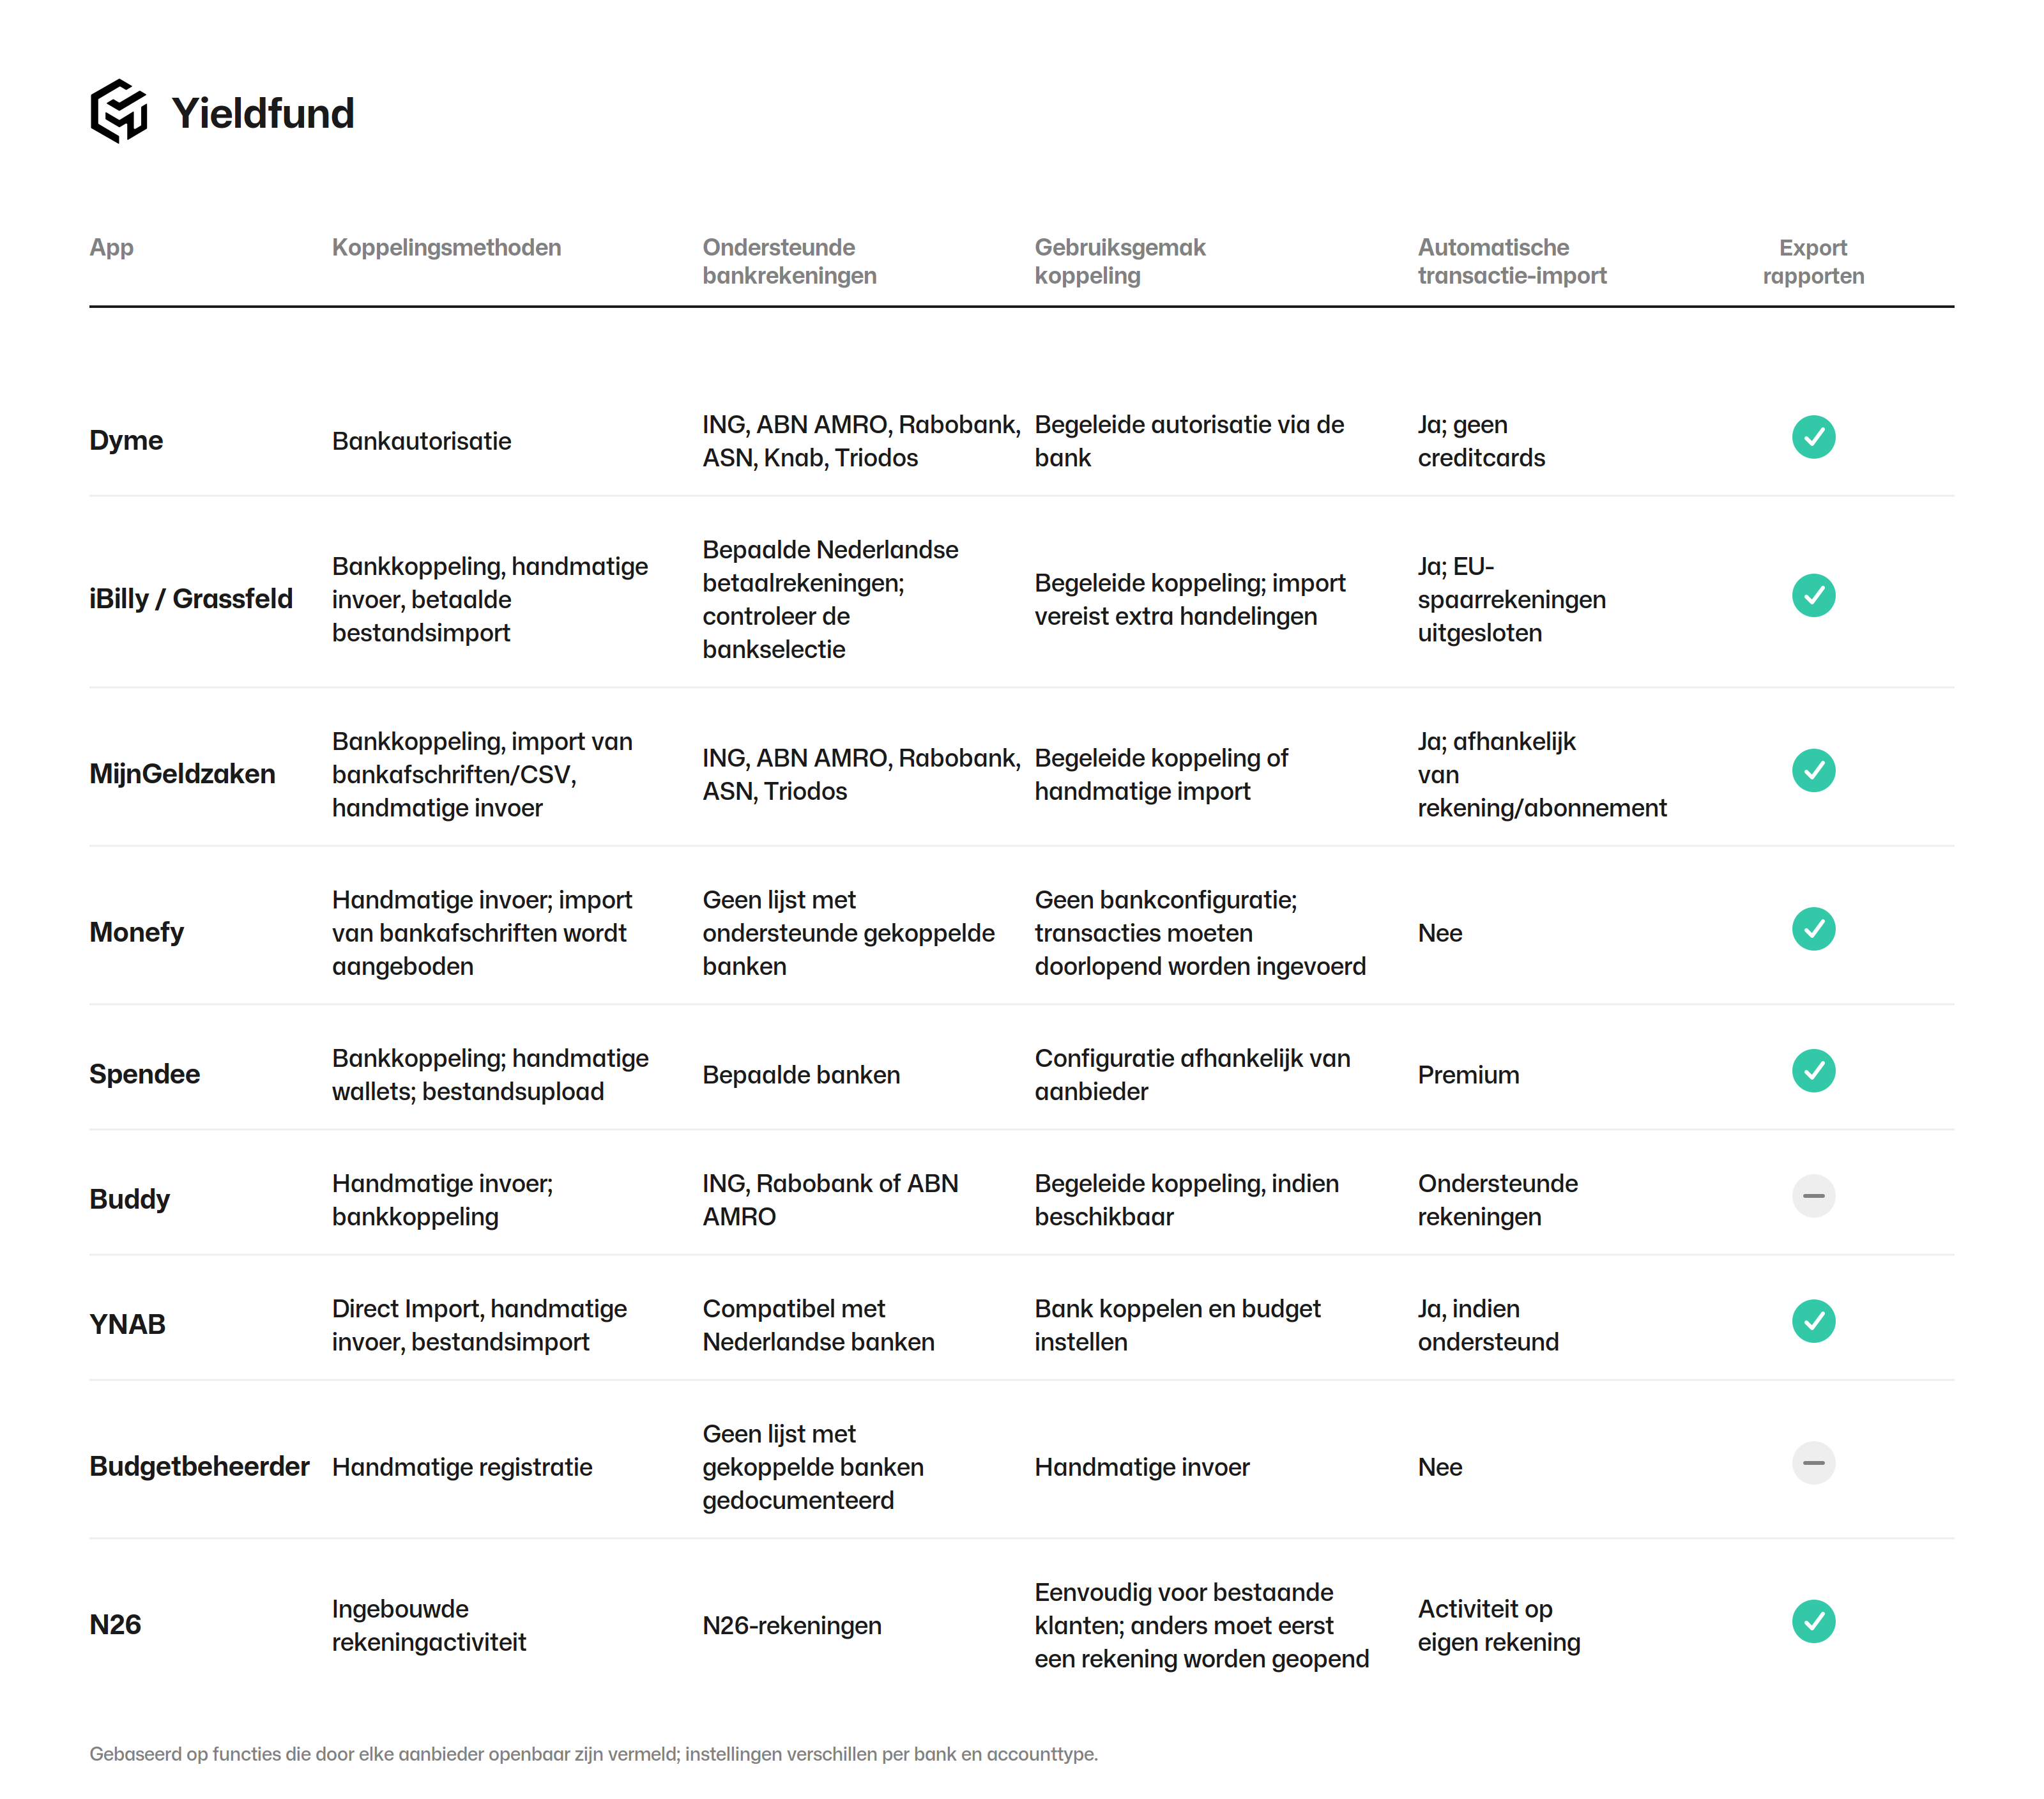
Ondersteuning van banken verschilt per rekening. Een aanbieder kan bijvoorbeeld je betaalrekening ondersteunen, maar niet de bijbehorende spaarrekening of creditcard.
In de tabel maken we onderscheid tussen automatische transactie-import, handmatige invoer en bestandsimport. De ondersteunde banken zijn voorbeelden die door de aanbieders zelf worden vermeld; we hebben deze koppelingen niet persoonlijk getest. Het gebruiksgemak van de koppeling is een redactionele beoordeling op basis van de gedocumenteerde stappen.
Waar moet je op letten bij het kiezen van een budgetapp?
Als je een budgetapp in Nederland kiest, moet die aan een aantal voorwaarden voldoen om echt nuttig te zijn. Een van de belangrijkste functies is de mogelijkheid om bankrekeningen te koppelen. Je wilt immers geen tijd verspillen aan het afzonderlijk invoeren van elke uitgave of voortdurend tussen verschillende apps moeten schakelen.
Een tweede onmisbare functie is het kunnen indelen en labelen van transacties. Zo weet je precies waar je geld naartoe is gegaan en onder welke categorie een uitgave valt. Dat is essentieel om een beter overzicht te krijgen van je uitgaven. AI-functies zullen naar verwachting steeds vaker beschikbaar worden en het categoriseren aanzienlijk sneller maken.
Tot slot is ook de interface belangrijk. Als je bijvoorbeeld expat bent, geef je waarschijnlijk de voorkeur aan een Engelstalige interface; anders kan de app minder prettig in gebruik zijn. Tegelijkertijd moeten grafieken en dashboards eenvoudig af te lezen zijn, zonder ingewikkeld of overladen aan te voelen. Slechts één app in onze lijst biedt geen Engelstalige interface.
Budgetapps koppelen aan Nederlandse banken
Elke app gebruikt andere koppelingsmethoden, maar het proces verloopt doorgaans op een vergelijkbare manier. Je opent de app, controleert of je bank kan worden gekoppeld en geeft vervolgens toestemming voor de verbinding. Zo kun je een budgetapp doorgaans aan een Nederlandse bank koppelen:
- Open het menu voor bankkoppelingen in de app en selecteer Nederland.
- Zoek je bank en controleer of jouw rekeningtype wordt ondersteund.
- Volg het authenticatieproces van de aanbieder en controleer welke toestemmingen worden gevraagd.
- Vergelijk de geïmporteerde transacties en het saldo met de gegevens in je bankapp.
- Controleer overboekingen, terugbetalingen en creditcardaflossingen voordat je op de weergegeven uitgaventotalen vertrouwt.
Gratis versus betaalde budgetapps: wat zijn de kosten?
- Dyme: in de Nederlandse iOS-vermelding kost Silver € 59,99 per jaar en Gold € 69,99 per jaar. Maandelijkse abonnementen zijn over een volledig jaar duurder.
- iBilly: Light kost € 21,99 per jaar en Premium+ € 43,99 per jaar. Importtegoeden kosten extra.
- MijnGeldzaken: Brons is gratis; Plus Koper wordt aangeboden vanaf € 2,45 per maand. Controleer de betalingsvoorwaarden.
- Spendee: Premium kost € 39,99 per jaar of € 6,99 per maand. Via andere aankoopkanalen kunnen andere prijzen gelden.
- YNAB: $ 109 per jaar of $ 14,99 per maand, plus eventuele belastingen. Twaalf maandelijkse betalingen kosten in totaal $ 179,88, oftewel $ 70,88 meer dan een jaarabonnement.
Monefy en Buddy bieden optionele betaalde upgrades, maar de apps zijn voor Nederlandse gebruikers ook gratis te gebruiken.
Is de app van je huidige bank voldoende?
Hoewel we het hier over budgetapps hebben, proberen banken gebruikers tegenwoordig steeds vaker binnen hun eigen ecosysteem te houden en bieden ze daarom uitgebreidere functies om je budget te beheren. Neem bijvoorbeeld N26, dat geen maandelijkse kosten heeft en eenvoudige overzichten biedt. Andere banken, zoals bunq, ING en ABN AMRO, beschikken over beperktere budgetfuncties.
Je kunt er bijvoorbeeld je uitgaven mee bijhouden of labelen, maar mogelijk kun je geen budget instellen, geen melding ontvangen wanneer je je weekbudget overschrijdt of precies bijhouden hoeveel koffie je daadwerkelijk hebt gekocht. Neobanken zoals Revolut bieden dergelijke mogelijkheden wel, maar verschillen daarin van banken als ING en ABN AMRO
Een afzonderlijke app wordt vooral nuttig wanneer je meerdere banken gebruikt, gegevens wilt importeren, samen een budget wilt plannen of behoefte hebt aan meer gedetailleerde categorieën.
Welke budgetapps werken het best voor huishoudens?
Voor een huishouden dat samen een budget wil plannen, zouden wij eerst naar YNAB of Buddy kijken. Met YNAB Together kunnen maximaal zes personen gebruikmaken van één abonnement, ieder met een eigen login. De Group Manager heeft echter toegang tot de budgetten van de andere leden. Bespreek daarom vooraf hoe je met privacy wilt omgaan.
Met iBilly kun je bepaalde rekeningen, budgetten en doelen delen. De eigenaar heeft daarvoor een geschikt abonnement nodig en beide deelnemers moeten een abonnement hebben. Neem de kosten van beide abonnementen dus mee in je vergelijking.
Monefy ondersteunt het synchroniseren van gegevens tussen apparaten via een gedeeld cloudaccount. Dat is iets anders dan afzonderlijke toegangsrechten voor verschillende leden van een huishouden.
Wil je je uitgaven bijhouden of vooraf plannen?
Uitgaven bijhouden geeft antwoord op de vraag: “Waar is mijn geld naartoe gegaan?” Budgetteren geeft antwoord op de vraag: “Wat moet ik met dit geld betalen?”
Monefy is geschikt voor het eerste. YNAB is ontwikkeld rond het tweede. Wil je alleen een duidelijker overzicht, dan kan een eenvoudige uitgaventracker voldoende zijn. Geef je ondanks inzicht in je totale uitgaven regelmatig te veel uit, dan kan het nuttiger zijn om je geld vooraf aan verschillende doelen toe te wijzen.
Budgetapps veilig koppelen
Lees voordat je een app koppelt altijd goed welke toestemmingen je geeft. Zo voorkom je dat je verbindingen goedkeurt die nadelige gevolgen kunnen hebben voor je rekening. Nog belangrijker is dat je apps alleen downloadt via betrouwbare bronnen, zoals de App Store of Google Play. Zo beperk je de beveiligingsrisico's aanzienlijk.
Controleer welke aanbieder de bankkoppeling verzorgt en onder welke regelgeving deze valt. De Nederlandsche Bank (DNB) legt uit dat toegang op basis van toestemming in Nederland of een andere EU-lidstaat onderworpen is aan vergunningseisen.
Gebruik een uniek wachtwoord, schakel aanvullende authenticatie in als die beschikbaar is en controleer wie binnen je huishouden toegang heeft. Wil je de app niet langer gebruiken, trek dan de toestemming voor de koppeling in en controleer afzonderlijk hoe je je gegevens kunt laten verwijderen.
Welke budgetapps zijn niet geschikt voor Nederlandse gebruikers?
Voor Nederlandse gebruikers is het vooral belangrijk dat apps verbinding kunnen maken met hun bankrekeningen en daar automatisch gegevens uit kunnen ophalen. We hebben hierboven enkele van de populairste apps in Nederland besproken, maar er zijn ook verschillende internationaal gebruikte apps die minder geschikt zijn voor de Nederlandse markt.
Dit zijn enkele apps die niet goed aansluiten bij de behoeften van mensen die in Nederland hun budget willen beheren:
- Monarch: Deze app is groot in de VS en Canada, maar kan niet worden gekoppeld aan Nederlandse of andere EU-bankrekeningen.
- Grip: Kent enkele beperkingen, met name voor gebruikers van ABN AMRO. De app werd op 16 december 2022 namelijk stopgezet als zelfstandige app en wordt sindsdien niet meer ondersteund.
Veelgestelde vragen
Kan ik budgetteren zonder mijn bankrekening te koppelen?
Ja. Met Monefy en Budgetbeheerder kun je uitgaven handmatig registreren, terwijl YNAB en Spendee ook zonder bankkoppeling kunnen worden gebruikt. Je moet transacties dan zelf invoeren of gebruikmaken van ondersteunde bestandsimport en je administratie regelmatig vergelijken met de saldi van je bankrekeningen.
Welke apps hebben een Engelstalige interface?
Dyme, iBilly (Grassfeld), Monefy, Spendee, Buddy, YNAB, Budgetbeheerder en N26 worden met een Engelstalige interface aangeboden. MijnGeldzaken is de enige app die geen Engelstalige interface biedt op iOS.
About the authors
Written by
Vlad Hategan
SEO content writer
Schrijft de artikelen in de kennisbank van Yieldfund.
Nederlands, Engels, Roemeens
Translated by
Patricia Van den Kerckhove
Senior content translator
Vertaalt en controleert de Nederlandstalige content van Yieldfund.
Nederlands (NL & BE), Frans, Engels