Samengestelde rente betekent dat je rente ontvangt over je oorspronkelijke inleg én over de rente die eerder aan dat bedrag is toegevoegd. Maar hoe werkt dat in de praktijk? De rente die je in een bepaalde periode ontvangt, blijft deel uitmaken van het saldo. Daardoor wordt de rente in de volgende periode berekend over een hoger bedrag.
Het is een krachtig principe. In deze gids leggen we de formule uit, vergelijken we samengestelde rente met enkelvoudige rente en laten we zien welke factoren het rente-op-rente-effect kunnen versterken of afremmen.
Wat is samengestelde rente in eenvoudige woorden?
Samengestelde rente is de rente die je niet alleen ontvangt over je oorspronkelijke inleg, maar ook over de rente die daar al aan is toegevoegd. In elke periode wordt de eerder ontvangen rente onderdeel van de basis voor de volgende renteberekening. Financiële instellingen omschrijven dit doorgaans als ‘rente op rente’.
Neem bijvoorbeeld een bedrag van € 1000 waarop eenmaal per jaar een hypothetische rente van 5% wordt toegepast:
- In het eerste jaar bedraagt de rente € 50, waardoor het saldo stijgt naar € 1050.
- In het tweede jaar wordt de rente van 5% berekend over € 1050, en niet langer over het oorspronkelijke bedrag van € 1000. De rente bedraagt dan € 52,50 en het saldo stijgt naar € 1102,50.
- In het derde jaar wordt de rente berekend over € 1102,50.
In het begin is de toename beperkt, omdat het eerder opgebouwde rentebedrag nog klein is. Naarmate het saldo groeit, neemt ook het bedrag toe waarover de volgende rente wordt berekend.
Drie begrippen zijn hierbij belangrijk:
- Hoofdsom: het oorspronkelijke bedrag.
- Rentepercentage : het percentage dat gedurende een bepaalde periode wordt toegepast.
- Kapitalisatiefrequentie: hoe vaak de ontvangen rente aan het saldo wordt toegevoegd en vervolgens zelf rente begint op te leveren.
Samengestelde rente is een berekeningsmethode en geen garantie op beleggingsresultaten. Een formule kan laten zien wat er bij een constant rendement zou gebeuren, maar kan een variabel beleggingsrendement niet voorspelbaar maken.
Samengestelde-rentecalculator: bereken je toekomstige saldo
Gebruik de samengestelde-rentecalculator om te berekenen hoe je oorspronkelijke investering kan groeien wanneer je eerder ontvangen rente herinvesteert.
Vul de volgende gegevens in:
- Oorspronkelijke investering: De hoofdsom waarmee je begint.
- Aanvullende stortingen: Elk bedrag dat je van plan bent regelmatig bij te storten.
- Jaarlijks rentepercentage: Het hypothetische jaarlijkse rentepercentage dat op het saldo wordt toegepast.
- Investeringsperiode: Het aantal jaren dat het geld geïnvesteerd blijft.
- Kapitalisatiefrequentie: Hoe vaak de rente wordt berekend en toegevoegd, bijvoorbeeld jaarlijks, maandelijks of wekelijks.
De calculator geeft een schatting van je eindsaldo, je totale inleg en de opgebouwde rente. Een oorspronkelijke investering van € 5000, gevolgd door maandelijkse stortingen van € 100, zou bij een hypothetische jaarlijkse rente van 5% met maandelijkse kapitalisatie na 10 jaar bijvoorbeeld aangroeien tot ongeveer € 23.763. Daarvan bestaat € 17.000 uit de oorspronkelijke investering en aanvullende stortingen, terwijl ongeveer € 6763 afkomstig is van samengestelde rente.
De formule voor samengestelde rente
De standaardformule voor samengestelde rente is: A = P(1 + r/n)^(nt)
Stel bijvoorbeeld dat een investering van € 5000 gedurende ongeveer 30 jaar een hypothetische jaarlijkse rente van 10% oplevert, waarbij de rente jaarlijks wordt gekapitaliseerd. De berekening ziet er dan als volgt uit:
€ 5000 × (1 + 0,10/1)^(1 × 30) = € 87.247,01
Hierbij wordt ervan uitgegaan dat er tijdens de looptijd geen aanvullende stortingen, kosten of belastingen zijn. Het is belangrijk om te begrijpen dat dit voorbeeld bij een onveranderd rentepercentage van 10% uitsluitend een wiskundige illustratie is en geen prognose of gegarandeerd rendement.
Wanneer tijdens de looptijd bedragen worden toegevoegd of opgenomen, heeft elke geldstroom een andere periode waarin het rente-op-rente-effect kan optreden. Iedere storting of opname moet daarom afzonderlijk in de berekening worden meegenomen.
Voor een snelle schatting kan de regel van 72 worden gebruikt. Deze regel geeft bij benadering aan hoelang het duurt voordat een bedrag verdubbelt. Hiervoor deel je 72 door het verwachte jaarlijkse rendement. Bij een rendement van 9% bedraagt de geschatte verdubbelingstijd bijvoorbeeld acht jaar.
Hoe werkt herinvesteren bij Yieldfund?
Yieldfund biedt voor elke obligatie de mogelijkheid om een deel van de rente te herinvesteren. Investeerders bepalen zelf of zij hiervan gebruikmaken en welk percentage van de wekelijkse rentebetaling zij willen herinvesteren, met een maximum van 50%.
Bij Yieldfund houdt het rente-op-rente-effect in dat een deel van de rente die normaal gesproken wekelijks wordt uitbetaald, aan het investeringsbedrag wordt toegevoegd. Vervolgens wordt de rente opnieuw berekend over het totale geïnvesteerde bedrag. Dit gebeurt in overeenstemming met de Aankoopverklaring, de Obligatievoorwaarden en het Addendum inzake herinvestering.
Het gedeelte dat niet voor herinvestering wordt geselecteerd, wordt wekelijks uitbetaald op de eerste werkdag van de week, doorgaans op maandag.
Neem als praktisch voorbeeld een wekelijkse rentebetaling van € 100, waarvan 50% wordt geherinvesteerd. In dat geval wordt € 50 uitbetaald en wordt € 50 volgens de overeenkomst uitgesteld en aan het investeringsbedrag toegevoegd.
Aan het einde van de looptijd worden het bij Yieldfund geïnvesteerde bedrag en de uitgestelde rente uitbetaald, inclusief de rente die over het uitgestelde bedrag is opgebouwd.
Samengestelde rente versus enkelvoudige rente
Enkelvoudige rente wordt uitsluitend berekend over de oorspronkelijke hoofdsom. Samengestelde rente wordt berekend over de hoofdsom plus de rente die eerder aan het saldo is toegevoegd.
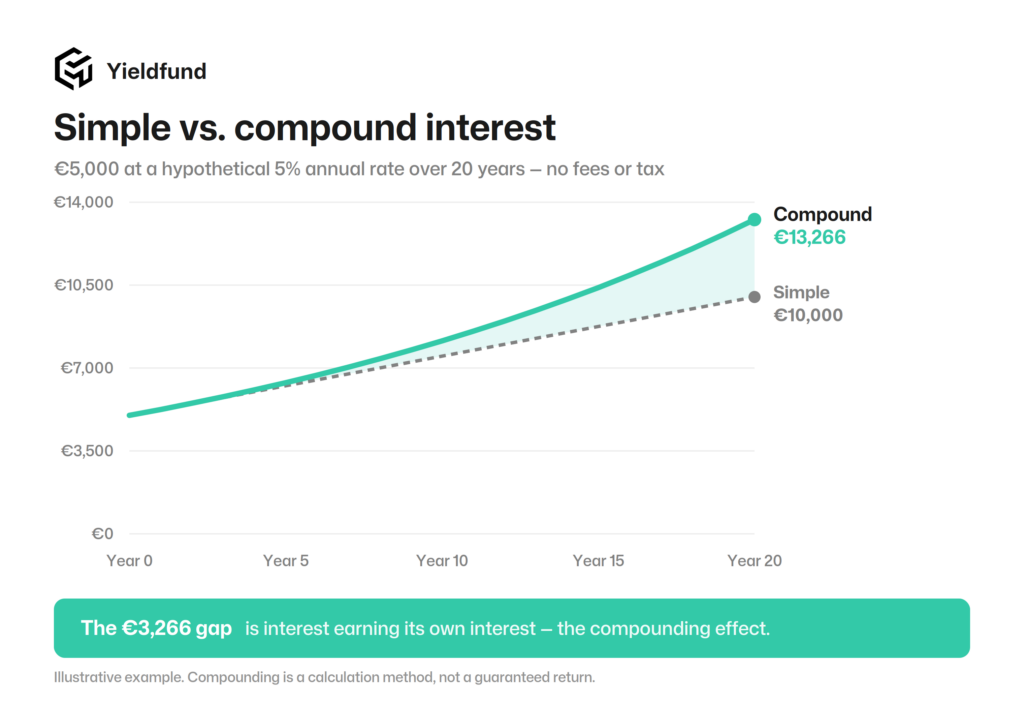
Bij een startbedrag van € 5000 en een hypothetische jaarlijkse rente van 5% gedurende 20 jaar:
- Bij enkelvoudige rente wordt ieder jaar € 250 toegevoegd. Het eindbedrag bedraagt € 10.000.
- Bij jaarlijkse samengestelde rente bedraagt het eindbedrag € 13.266,49.
Het rentepercentage en het startbedrag zijn in beide gevallen identiek, maar de resultaten verschillen omdat het saldo bij samengestelde rente ieder jaar verandert. Bij enkelvoudige rente blijft de berekeningsbasis € 5000. Bij samengestelde rente wordt de rente van ieder jaar onderdeel van de berekeningsbasis voor het volgende jaar.
Dit betekent niet dat ieder product waarbij sprake is van samengestelde rente automatisch beter is. Ook het rendement, de risico’s, de toegang tot het geld, de kosten, de fiscale behandeling en de contractuele voorwaarden moeten met elkaar worden vergeleken.
Het verschil door het rente-op-rente-effect
In dit voorbeeld starten beide berekeningsmethoden met € 5000 en wordt hetzelfde rentepercentage van 5% toegepast. Na 20 jaar is het bedrag bij enkelvoudige rente gestegen tot € 10.000, terwijl het bedrag bij samengestelde rente € 13.266,49 bedraagt. Het verschil van € 3266 ontstaat doordat de ontvangen rente zelf ook rente oplevert. Bij langere looptijden en hogere bedragen wordt dit verschil nog groter.
Hoe werkt samengestelde rente bij creditcards en schulden?
Samengestelde rente kan ervoor zorgen dat spaargeld op een rekening sneller groeit, maar maakt schulden ook duurder. Bij een creditcard wordt niet-betaalde rente bijvoorbeeld opnieuw meegenomen in de renteberekening, waardoor rente wordt berekend over zowel de hoofdsom als de reeds opgebouwde rente.
Het is belangrijk om onderscheid te maken tussen het kapitaliseren van rente en samengestelde rente op schulden. Bij een creditcard wordt de rente bijvoorbeeld dagelijks berekend op basis van het jaarlijkse rentepercentage van de kaart. Dit betekent dat aflossingen, kosten en veranderingen in het openstaande saldo invloed hebben op het bedrag aan rente dat in rekening wordt gebracht.
Bij een hypothetisch openstaand saldo van € 5000 en een jaarlijkse rente die maandelijks wordt gekapitaliseerd, zou het saldo zonder aflossingen na één jaar zijn opgelopen tot € 6097. In totaal is dan € 1097 aan rente opgebouwd.
Samengestelde rente is relevant voor elk type financiële overeenkomst waarbij je rente ontvangt of juist verschuldigd bent.
- Wanneer je rente ontvangt en deze geïnvesteerd laat, kan het rente-op-rente-effect je saldo laten groeien.
- Wanneer je rente verschuldigd bent en de schuld niet aflost, kan het rente-op-rente-effect het bedrag dat je verschuldigd bent verder verhogen.
Samengestelde rente versus samengesteld rendement
Samengestelde rente en samengesteld rendement zijn verwante begrippen, maar betekenen niet precies hetzelfde. Samengestelde rente wordt doorgaans gebruikt voor spaarrekeningen en producten met een vaste rente. Samengesteld rendement is een breder begrip en kan onder meer bestaan uit geherinvesteerde rente, dividenden en vermogenswinsten op activa waarvan de waarde kan stijgen of dalen.
Aandelen, fondsen en crypto-activa bieden doorgaans geen vaste, gegarandeerde rente. Het toekomstige rendement ervan is variabel. Belangrijk is dat een product niet automatisch een samengesteld rendement oplevert omdat het rente of dividend uitkeert. Doorslaggevend is wat er vervolgens met die opbrengsten gebeurt.
Waar kun je samengestelde rente verdienen?
Je vermogen kan door samengestelde rente groeien bij financiële producten waarbij rente wordt bijgeschreven. Denk bijvoorbeeld aan spaarrekeningen, obligaties, beleggingsfondsen en termijndeposito’s. Het is belangrijk dat iedere investeerder weet hoe de rente wordt opgebouwd: wordt deze automatisch aan het saldo toegevoegd of afzonderlijk uitbetaald, en hoe vaak gebeurt dit?
Spaarrekeningen
Banken schrijven rente rechtstreeks bij op de spaarrekening en bieden doorgaans relatief lage rentepercentages. Als je geld op een spaarrekening laat staan, ontvang je doorgaans rente die vervolgens zelf ook rente kan opleveren. Banken zoals ING en ABN AMRO bieden bijvoorbeeld reguliere spaarrekeningen waarbij de rente met verschillende frequenties kan worden bijgeschreven.
Termijndeposito's
Bij een termijndeposito zet je geld voor een afgesproken periode vast tegen een vastgesteld rentepercentage. Bij sommige termijndeposito’s wordt de rente aan het saldo toegevoegd, waardoor een rente-op-rente-effect ontstaat. Bij andere wordt de rente op een afzonderlijke rekening uitbetaald. Als je het geld vóór het einde van de looptijd opneemt, kan daar echter een boete aan verbonden zijn.
Obligaties en vastrentende producten
Bij obligaties wordt de rente doorgaans als couponrente in geld aan investeerders uitgekeerd. Daardoor ontstaat niet automatisch een rente-op-rente-effect. Om samengestelde groei te realiseren, moeten investeerders iedere rente-uitkering opnieuw investeren. Bedrijven zoals Yieldfund bieden daarom een herinvesteringsfunctie waarmee investeerders een deel van hun ontvangen rente gemakkelijker kunnen herinvesteren.
Beleggingsfondsen en -rekeningen
Beleggingsfondsen en andere activa op beleggingsrekeningen genereren doorgaans eerder een samengesteld rendement dan samengestelde rente. Dividenden, uitkeringen en vermogenswinsten kunnen bijdragen aan verdere groei wanneer deze belegd blijven.
Welke factoren versnellen of vertragen het rente-op-rente-effect?
Hoe snel of langzaam het rente-op-rente-effect optreedt, hangt af van factoren die verband houden met het gedrag van de investeerder, maar ook van externe factoren zoals belastingen en het beschikbare kapitaal.
Tijd
Door een langere looptijd krijgen eerder ontvangen rente en rendementen meer kansen om verdere groei te genereren. Wie eerder begint, profiteert van een groter aantal kapitalisatieperiodes. Er bestaat echter geen universeel moment waarop het rente-op-rente-effect plotseling aanzienlijk wordt. Het uiteindelijke resultaat hangt altijd af van het rentepercentage, de geldstromen en de kosten.
Rentepercentage
Bij een hoger positief rentepercentage groeit een bedrag sneller. Een hoger verwacht rendement gaat echter doorgaans gepaard met een hoger risico. Een hoog hypothetisch rentepercentage mag daarom nooit als zekerheid worden voorgesteld.
Kapitalisatiefrequentie
Wanneer hetzelfde nominale jaarlijkse rentepercentage constant blijft, leidt een frequentere kapitalisatie tot een hoger eindbedrag. Het extra voordeel wordt echter steeds kleiner naarmate de rente vaker wordt gekapitaliseerd.
Een bedrag van € 10.000 tegen een hypothetische nominale jaarrente van 6% groeit over een periode van tien jaar bijvoorbeeld aan tot:
- € 17.908,48 bij jaarlijkse kapitalisatie.
- € 18.214,89 bij wekelijkse kapitalisatie.
Stortingen en opnames
Regelmatige aanvullende stortingen kunnen het bedrag verhogen waarover in de toekomst rendement wordt behaald. Opnames hebben het tegenovergestelde effect: geld dat wordt opgenomen, kan niet langer bijdragen aan toekomstige samengestelde groei. Een periodieke investeringsstrategie, zoals ‘dollar-cost averaging’, kan helpen om op een gedisciplineerde manier te investeren. Deze strategie beschermt echter niet tegen verliezen en garandeert geen positief rendement.
Kosten, belastingen en inflatie
Kosten verlagen het bedrag dat beschikbaar blijft om in de toekomst rendement op te leveren. Zelfs ogenschijnlijk lage doorlopende kosten kunnen op lange termijn een aanzienlijke invloed hebben, omdat ze het geïnvesteerde saldo verlagen.
De fiscale behandeling verschilt per land. In Nederland worden spaargeld en beleggingen in 2026 belast in box 3, maar niet op basis van de werkelijk ontvangen rente. De Belastingdienst past in plaats daarvan een forfaitair rendement toe: 6,00% voor beleggingen en voorlopig 1,28% voor spaargeld. Over dat forfaitaire rendement wordt 36% belasting geheven, uitsluitend over het vermogen boven het heffingsvrije vermogen van € 59.357, of € 118.714 voor fiscale partners. Omdat de belasting wordt berekend op basis van een forfaitair rendement en niet op basis van de werkelijke opbrengsten, hangt het effect op de samengestelde groei af van de samenstelling en omvang van het vermogen.
De belangrijkste conclusie
Samengestelde rente is geen snelle manier om vermogen op te bouwen. Het is een mechanisme waarbij opbrengsten in het saldo blijven en vervolgens zelf nieuwe opbrengsten kunnen genereren. Tijd, rentepercentage, herinvestering, kosten en opnames bepalen het wiskundige resultaat. De risico’s en contractuele voorwaarden van het product bepalen wat dat resultaat in de praktijk betekent.
Bij Yieldfund maakt gedeeltelijke herinvestering deze keuze expliciet. Investeerders kunnen een evenwicht kiezen tussen wekelijkse rentebetalingen en uitgestelde rente waarover volgens hun overeenkomst verdere rente wordt opgebouwd, tot het maximaal toegestane percentage. De meest geschikte instelling hangt af van de overeenkomst en de persoonlijke omstandigheden van de investeerder.
Veelgestelde vragen
Wat is samengestelde rente in eenvoudige bewoordingen?
Samengestelde rente betekent dat je rente ontvangt over het oorspronkelijke bedrag én over de rente die eerder aan dat bedrag is toegevoegd. Dit wordt doorgaans omschreven als rente op rente.
Maakt de kapitalisatiefrequentie verschil?
Ja. Bij hetzelfde nominale jaarlijkse rentepercentage leidt een frequentere kapitalisatie tot een iets hoger eindbedrag. Het bijkomende voordeel wordt kleiner naarmate de rente vaker wordt gekapitaliseerd. Het rentepercentage, de looptijd en de kosten hebben vaak een grotere invloed.
Herinvesteert Yieldfund de rente automatisch?
Nee. De rente bij Yieldfund wordt niet automatisch geherinvesteerd. Investeerders kunnen ervoor kiezen om maximaal 50% van de uitgekeerde rente te herinvesteren. Het gedeelte dat niet voor herinvestering wordt geselecteerd, wordt wekelijks uitbetaald.