- Passief inkomen vereist weinig voortdurende inspanning, maar meestal moet je vooraf tijd, geld of beide investeren.
- Veelvoorkomende bronnen van passief inkomen zijn spaarrente, dividend, huurinkomsten en royalty's.
- Passief inkomen opbouwen begint met een realistisch budget en inzicht in de kosten, de benodigde inspanningen en de risico's.
Passief inkomen is een manier om geld te verdienen zonder voortdurend tijd voor geld te hoeven inruilen. Je ontvangt inkomsten met minimale inspanning. In 2026 is passief inkomen allang geen niche meer. Uit cijfers blijkt namelijk dat mensen steeds meer behoefte hebben aan een extra inkomstenbron.
Mensen bouwen passieve inkomstenstromen op om hun inkomen te verhogen of financiële vrijheid na te streven. In dit artikel bespreken we wat passief inkomen werkelijk inhoudt, welke nadelen eraan verbonden zijn en op welke manieren je het kunt opbouwen.
Wat is passief inkomen?
Passief inkomen is geld dat je verdient met bezittingen of werkzaamheden waarin je vooraf hebt geïnvesteerd, zonder dat je er voortdurend actief mee bezig hoeft te zijn. Denk bijvoorbeeld aan spaargeld dat rente oplevert zonder dat je zelf hoeft te beleggen.
De term 'passief inkomen' betekent dat je inkomsten ontvangt, maar daar doorgaans eerst tijd of geld in moet investeren. Volledig passief is dit inkomen dan ook zelden. Wie passief inkomen genereert, krijgt vaak nog te maken met onderhoud, administratie en incidentele aanpassingen.
Passief inkomen betekent dus vooral dat je er minder actief mee bezig hoeft te zijn, niet dat je rendement gegarandeerd is.
Om een beter beeld te krijgen van wat passief inkomen precies inhoudt, vind je hieronder enkele van de belangrijkste bronnen van passief inkomen in 2026:
- Dividend uit aandelenbeleggingen
- Huurinkomsten uit vastgoed of andere activa
- Opbrengsten uit de verkoop van digitale producten, zoals e-books of online cursussen
- Rente uit obligaties en spaarrekeningen
Hoe werkt passief inkomen?
Met passief inkomen kun je extra inkomsten genereren door bestaand kapitaal of andere middelen voor je te laten werken, zonder dat daar veel doorlopende inspanning voor nodig is. Hoewel het opzetten ervan in eerste instantie tijd en energie kost, kan het op de lange termijn zorgen voor een stabiele inkomstenstroom met slechts beperkte dagelijkse betrokkenheid. Daarom vormt passief inkomen een belangrijk onderdeel van een goed doordacht financieel plan en kan het op verschillende manieren worden opgebouwd.
Een veelgebruikte methode is beleggen in aandelen of ETF’s, die periodiek dividend kunnen uitkeren. Deze aanpak brengt echter risico's met zich mee, vooral voor beleggers die hun portefeuille grotendeels passief beheren.
Ook vastgoed is een populaire manier om passief inkomen op te bouwen. Het verhuren van een woning of ander vastgoed kan zorgen voor stabiele huurinkomsten, maar vereist doorgaans wel een aanzienlijke investering vooraf.
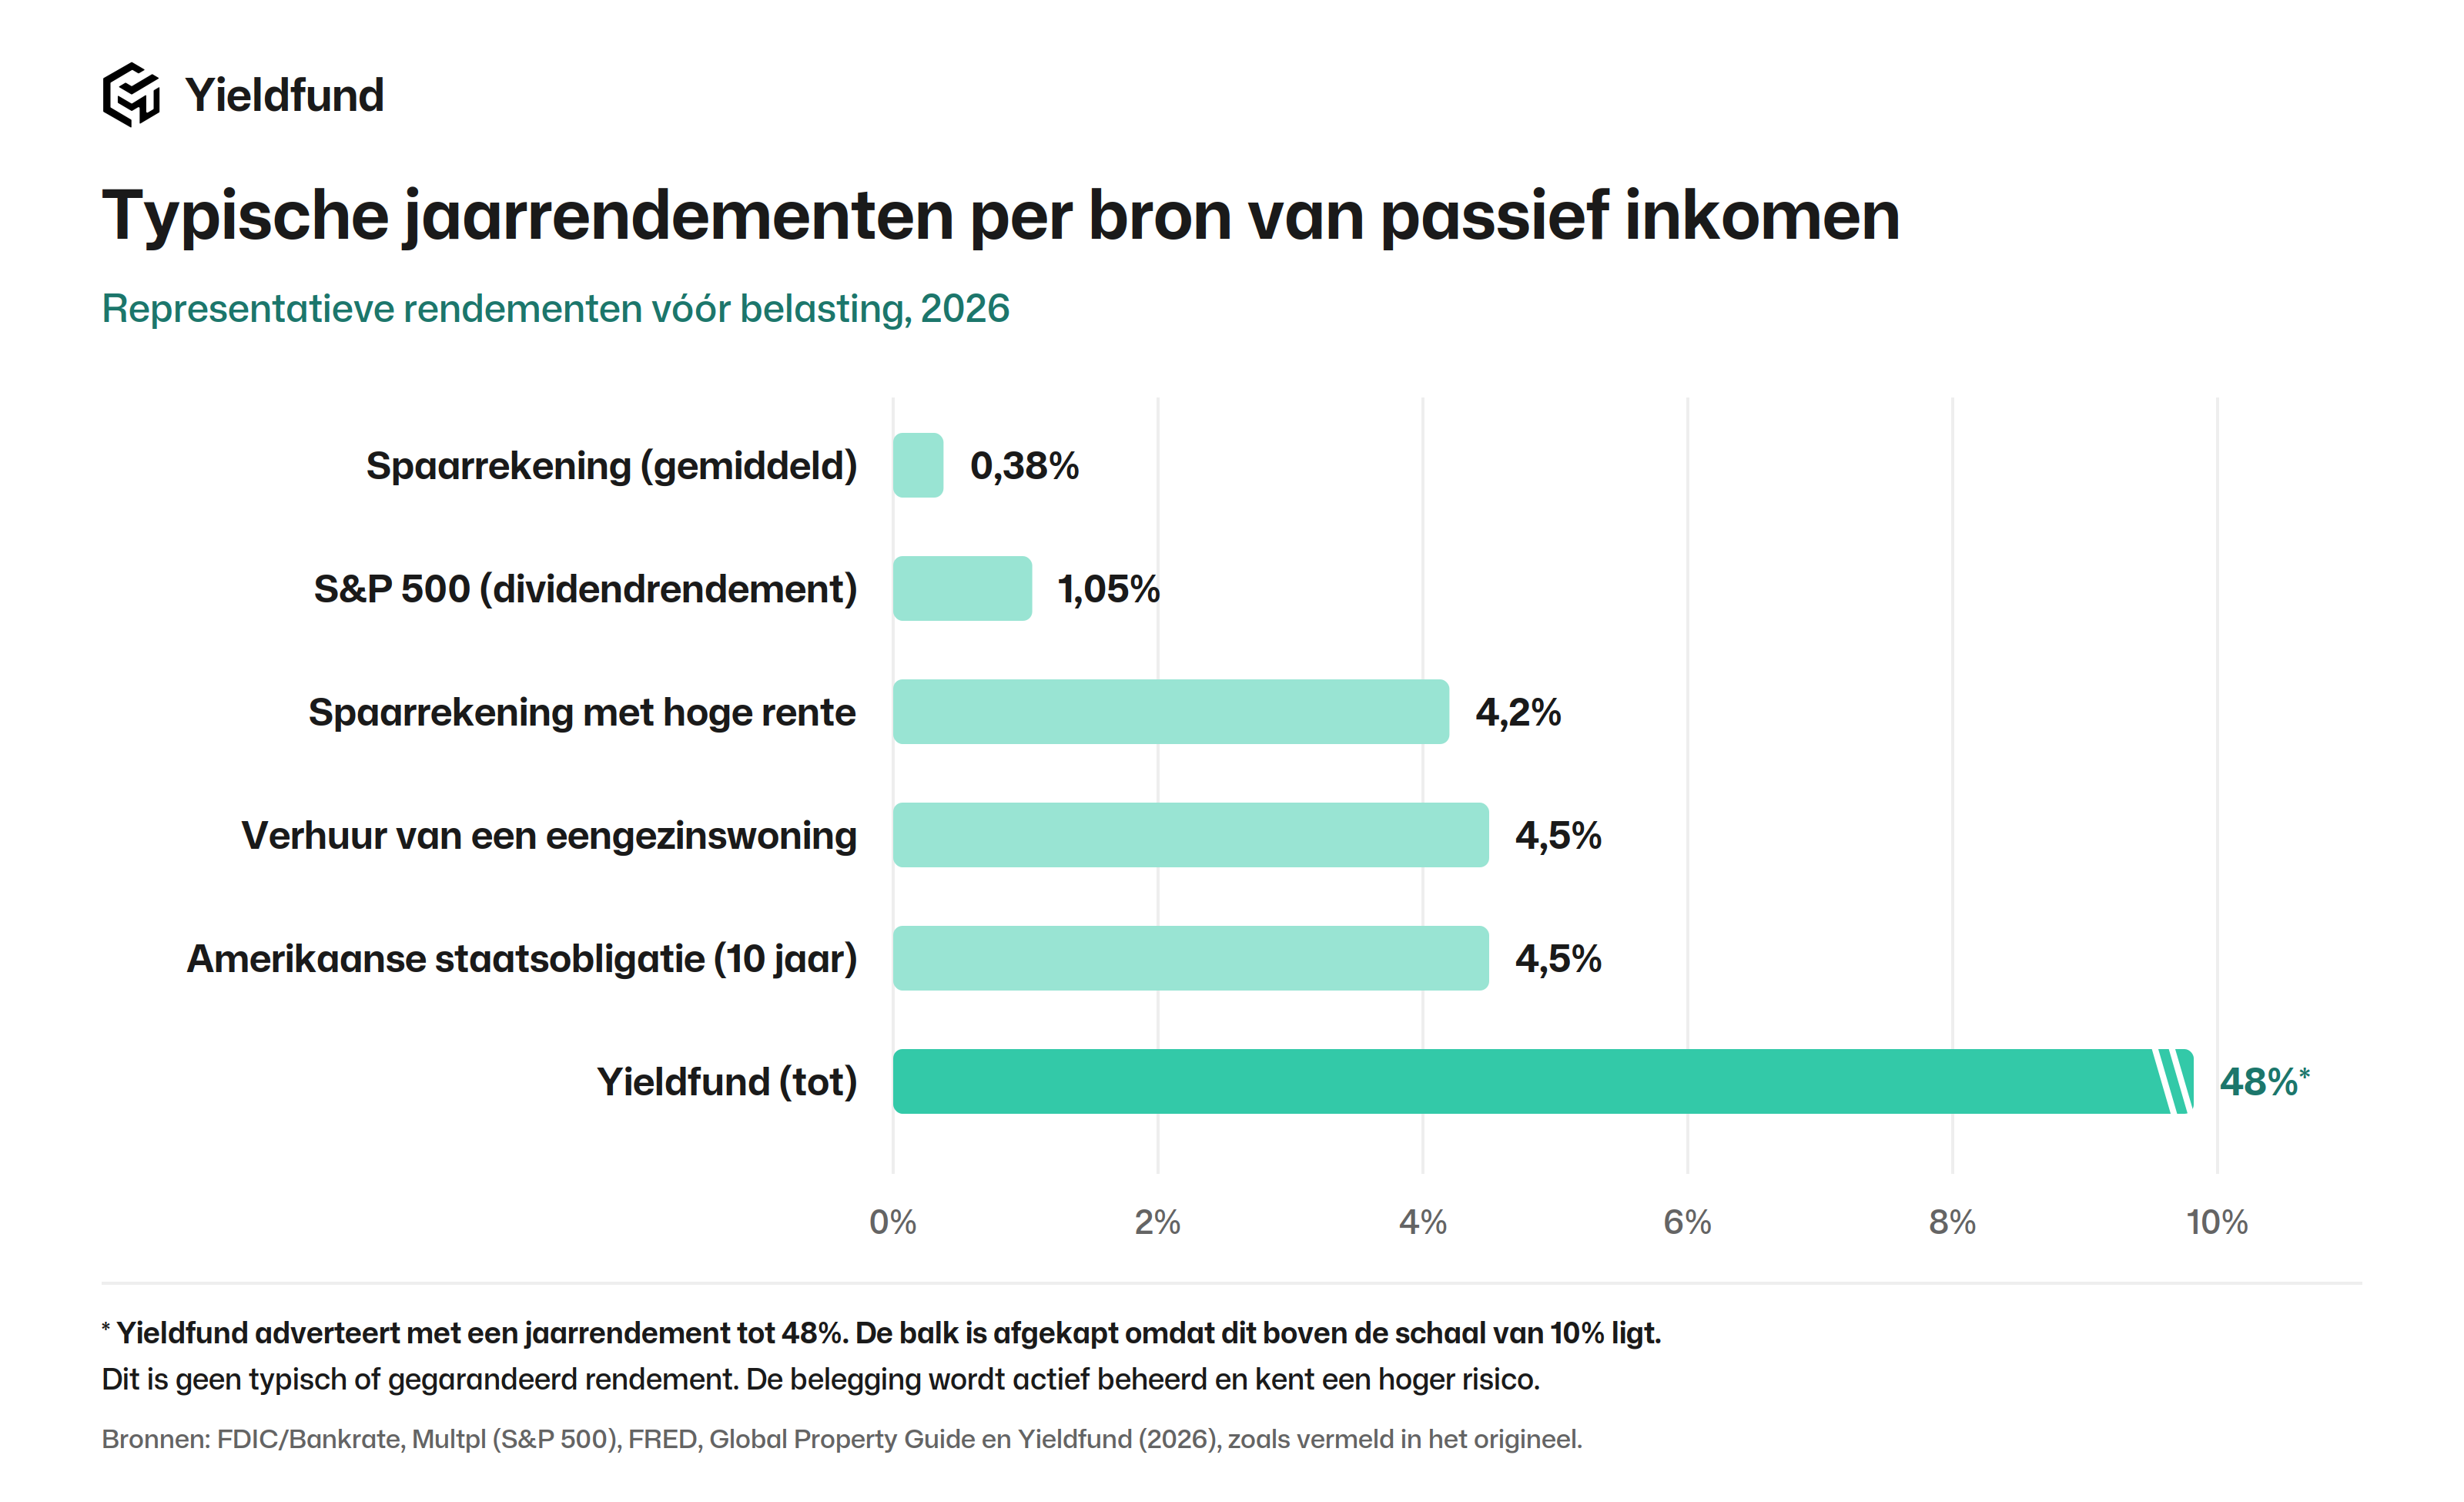
Ter vergelijking: in 2026 bedraagt de gemiddelde rente op een reguliere spaarrekening slechts 0,38% op jaarbasis (APY), wat lager is dan de inflatie. Het dividendrendement van de S&P 500 ligt rond de 1,05%, terwijl alternatieven met een hoger rendement, zoals hoogrentende spaarrekeningen (circa 4,2%), Amerikaanse staatsobligaties met een looptijd van tien jaar (ongeveer 4,5%) en de verhuur van eengezinswoningen (ongeveer 4,5%), meestal vereisen dat je kapitaal voor langere tijd vastzet of meer risico neemt.
Wat zijn voorbeelden van passief inkomen?
Voorbeelden van passief inkomen zijn rente op spaargeld of staatsobligaties, maar ook huurinkomsten, royalty's en alternatieve beleggingen.
Het belangrijkste verschil tussen deze vormen van passief inkomen is hoeveel tijd en werk ze vereisen en of je vooraf inspanningen moet leveren.
Om bijvoorbeeld rente op spaargeld te ontvangen, heb je eerst spaargeld nodig. Hoewel je tijd hebt besteed aan het opbouwen van dat vermogen, hoef je vervolgens nauwelijks extra tijd te investeren om rente te ontvangen. Bij vastgoed komt doorgaans meer beheer kijken. Een bijverdienste of nevenactiviteit kan eveneens extra inkomsten opleveren, maar vereist meestal wel een actieve inzet.
Hoe bouw je passief inkomen op?
Passief inkomen ontstaat niet vanzelf. Om een passieve inkomstenstroom op te bouwen, is altijd een basis nodig. Dat kan een geautomatiseerde vaardigheid zijn, iets wat in 2026 steeds beter mogelijk is, of beschikbaar kapitaal dat zonder voortdurende inspanning rendement kan opleveren.
Spaarrekeningen vormen voor veel mensen de meest toegankelijke manier om passief inkomen te genereren. Hoewel de rente vaak lager ligt dan de inflatie, leveren ze wel een bescheiden rendement op. Passief inkomen is uitgegroeid tot een belangrijk onderdeel van een nieuwe financiële mindset, waarbij steeds meer beleggers hun vermogen actief voor zich laten werken.
Zoals we hebben gezien, proberen mensen met bestaand vermogen daar zoveel mogelijk rendement uit te halen door het te investeren. Sommigen kiezen voor hoogrentende spaarrekeningen, anderen kopen vastgoed of investeren in gestructureerde beleggingsproducten. Ook aan passief inkomen zijn echter risico's verbonden.
Om passief inkomen op te bouwen is het belangrijk om:
- inzicht te hebben in je financiële mogelijkheden;
- te bepalen waar je je kapitaal het beste kunt inzetten;
- de risico's, verwachte opbrengsten en fiscale gevolgen te beoordelen;
- je kapitaal strategisch te spreiden met het oog op vermogensgroei op de lange termijn.
Redenen om passief inkomen op te bouwen
Het opbouwen van passief inkomen is een slimme financiële strategie. Het is meer dan alleen een handige manier om iets extra's met je geld te verdienen. Passief inkomen kan bijdragen aan je financiële stabiliteit doordat je je inkomsten spreidt en mogelijk een bescheiden, maar regelmatige opbrengst genereert.
- Gediversifieerde inkomstenbronnen: passief inkomen vergroot je financiële weerbaarheid door een aanvulling te vormen op je primaire inkomen.
- Financiële vrijheid: extra kasstromen kunnen worden gebruikt om schulden af te lossen, vermogen op te bouwen voor je pensioen of persoonlijke doelen, zoals reizen of een studie, te financieren.
- Financiële gemoedsrust: de zekerheid van een stabiele, terugkerende inkomstenstroom kan zorgen voor meer rust, vooral in periodes van economische onzekerheid of veranderingen op de arbeidsmarkt.
- Vermogensgroei op de lange termijn: door inkomsten uit passieve bronnen opnieuw te investeren, kan je vermogen dankzij het rente-op-rente-effect steeds sneller groeien.
Welke beleggingen kunnen passief inkomen opleveren?
Beleggingen die rente, dividend of andere uitkeringen opleveren, kunnen een bron van passief inkomen vormen. Daarbij is één belangrijk onderscheid: een belegging bezitten betekent niet automatisch dat je regelmatig inkomsten ontvangt of dat je winst maakt.
Veelvoorkomende mogelijkheden zijn:
- Dividenduitkerende aandelen: Sommige bedrijven keren een deel van hun winst uit aan aandeelhouders. Dividenduitkeringen kunnen worden verlaagd en ook de aandelenkoers kan dalen.
- Rentredragende obligaties: Overheden of bedrijven betalen rente over het geld dat je aan hen uitleent. Of je die rente daadwerkelijk ontvangt, hangt af van het vermogen van de uitgever om aan zijn betalingsverplichtingen te voldoen.
- Uitkerende ETF's en beleggingsfondsen: Deze kunnen beleggingsinkomsten doorgeven aan investeerders. Let daarbij op het type fonds: accumulerende fondsen herbeleggen de opbrengsten in plaats van ze uit te keren.
- Vastgoedbeleggingen: Hiermee kun je investeren in vastgoed dat inkomsten genereert, maar de benodigde startinvestering ligt doorgaans hoger. Overheidsbeleid kan invloed hebben op de waardeontwikkeling van vastgoed. Bovendien levert vastgoed pas inkomsten op wanneer je huur ontvangt of de woning verkoopt.
Passief inkomen draait dus om het optimaal benutten van je vermogen, kennis en vaardigheden.
Hoe kunnen beginners passief inkomen opbouwen?
Kies een aanpak die past bij je budget, vaardigheden en beschikbare tijd. Het doel is om een beheersbare extra inkomstenbron op te bouwen, niet om meteen je salaris te vervangen.
- Zorg eerst voor een gezonde financiële basis. Houd een financiële buffer achter de hand waar je gemakkelijk bij kunt en geef voorrang aan het aflossen van schulden met een hoge rente voordat je geld gaat beleggen.
- Bepaal wat je kunt inzetten. Beschikbaar vermogen kan rente of beleggingsinkomsten opleveren. Heb je weinig geld, maar wel nuttige vaardigheden? Dan kan het ontwikkelen van een digitaal product een optie zijn. Houd er wel rekening mee dat de ontwikkeling en marketing ervan tijd kosten.
- Begrijp hoe je inkomsten ontvangt. Controleer waar je inkomsten vandaan komen, wanneer ze worden uitbetaald en welke factoren de betalingen kunnen beïnvloeden. Houd ook rekening met kosten, belastingen, onderhoud en eventuele beperkingen bij het opnemen van je geld.
- Begin klein. Stel een haalbaar budget vast, zowel qua geld als tijd. Probeer je gekozen aanpak eerst uit voordat je meer investeert. Eén beleggingsstrategie kiezen betekent bovendien niet dat je al je geld in één bedrijf of belegging moet steken.
- Evalueer je werkelijke resultaten. Houd bij hoeveel je na aftrek van kosten verdient en hoeveel tijd je aan het beheer besteedt. Beleg je? Volg dan ook de waardeontwikkeling van je beleggingen. Regelmatige uitkeringen betekenen immers niet automatisch dat je uiteindelijk winst maakt.
Voordelen van passief inkomen
Passief inkomen biedt verschillende voordelen, zeker wanneer het onderdeel uitmaakt van een doordachte financiële strategie.
- Flexibiliteit: passieve inkomstenstromen geven je meer vrijheid, zodat je meer tijd kunt besteden aan je gezin, hobby's of andere persoonlijke doelen.
- Stabiliteit: minder afhankelijk zijn van één enkele inkomstenbron zorgt voor meer financiële zekerheid, vooral tijdens economisch onzekere periodes.
- Schaalbaarheid: passieve inkomsten kunnen dienen als basis om nieuwe inkomstenbronnen op te bouwen die met relatief weinig extra inspanning verder kunnen groeien.
Nadelen van passief inkomen
Hoewel er voordelen zitten aan passief inkomen, kunnen sommige manieren van een passief inkomen nadelen hebben.
- Inspanningen vooraf: het opbouwen van passief inkomen vraagt in de beginfase vaak om een aanzienlijke investering in tijd, geld of specialistische kennis.
- Onzekerheid: niet alle passieve inkomstenbronnen leveren stabiele of voorspelbare resultaten op. Marktschommelingen of waardedalingen van activa kunnen het rendement beïnvloeden.
- Hoge instapkosten: sommige vormen van passief inkomen, zoals vastgoed of beleggingen met een hoger rendement, vereisen een aanzienlijke initiële investering.
Bouw aan een financieel zekere toekomst met passief inkomen
Passief inkomen is uitgegroeid tot een belangrijk onderdeel van de financiële strategie van steeds meer beleggers. Of je nu streeft naar hogere inkomsten of een manier zoekt om je vermogen met minder inspanning te laten groeien, passief inkomen helpt je om op een relatief eenvoudige manier meer financiële stabiliteit op te bouwen. Welke vorm van passief inkomen je ook kiest, de sleutel ligt in klein beginnen, consequent blijven en je rendement op de lange termijn laten groeien.
Yieldfund maakt het opbouwen van passief inkomen toegankelijk dankzij de lage instapdrempel in vergelijking met veel andere gestructureerde beleggingen of beleggingsfondsen. Ben je benieuwd hoe Yieldfund binnen jouw strategie voor passief inkomen past? Plan dan een afspraak met een van onze Investor Relations Managers.
About the authors
Written by
Vlad Hategan
SEO content writer
Schrijft de artikelen in de kennisbank van Yieldfund.
Nederlands, Engels, Roemeens
Translated by
Patricia Van den Kerckhove
Senior content translator
Vertaalt en controleert de Nederlandstalige content van Yieldfund.
Nederlands (NL & BE), Frans, Engels